
보험을 여러 개 들고 있는데 연말정산에서 얼마나 돌려받는지 모르는 분이 많습니다. 보험료 세액공제는 납입한 보험료 전부가 아니라 연 100만원까지만 인정되는 구조라서 한도와 대상을 알아야 헛걸음을 막을 수 있어요.
이번 글에서는 공제율과 한도, 장애인전용 보장성보험, 저축성 보험이 빠지는 이유, 맞벌이 부부와 자동차보험 같은 헷갈리는 사례를 차례로 정리했습니다. 제도는 해마다 조금씩 달라질 수 있으니 신고 전에는 국세청 안내도 한 번 더 확인해 주세요.
🛡️ 보험료 세액공제 핵심 요약
일반 보장성보험: 연 100만원 한도, 공제율 12%
장애인전용 보장성보험: 연 100만원 한도, 공제율 15%
저축성 보험과 연금보험은 공제 대상이 아님
1. 보험료 세액공제 한도와 공제율
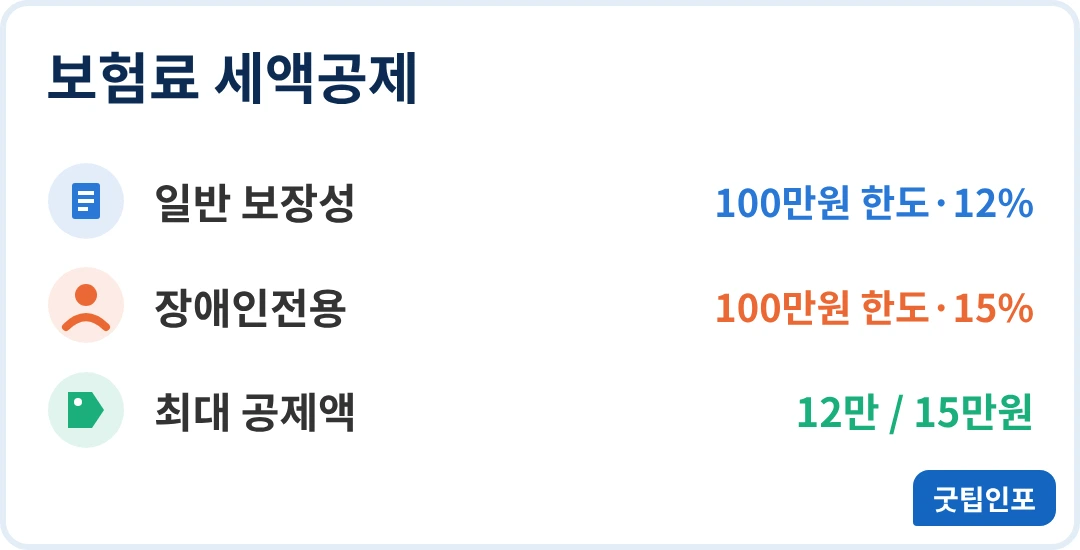
근로자가 낸 보장성보험료는 연 100만원까지 인정되고, 일반 보장성보험은 12%를 곱해 세금에서 직접 빼 줍니다. 그래서 최대 공제액은 12만원입니다. 실손보험, 암보험, 치아보험처럼 사고나 질병을 보장하는 상품이 여기에 해당해요.
공제를 받으려면 보험료를 실제로 낸 사람이 근로소득이 있는 본인이어야 하고, 보험의 피보험자가 기본공제 대상자여야 합니다. 부모님이나 자녀 보험을 챙길 때는 나이와 소득 요건을 먼저 확인하세요.
한도는 보험마다 따로 적용되지 않고 합산해서 적용됩니다. 예를 들어 자동차보험 90만원, 실손보험 15만원, 암보험 125만원을 냈다면 합계가 230만원이어도 인정액은 100만원이고 공제액은 12만원입니다. 이미 한도를 채웠다면 보험을 더 든다고 공제가 늘지 않는다는 뜻이에요.
연말정산 전체 흐름이 궁금하다면 의료비 세액공제 기준과 한도도 함께 보면 좋습니다. 실손보험금을 받았다면 그만큼은 의료비에서 빼고 계산해야 하거든요.
2. 장애인전용 보장성보험은 15%
기본공제 대상 장애인을 피보험자나 수익자로 하는 장애인전용 보장성보험은 한도는 같은 100만원이지만 공제율이 15%로 올라갑니다. 연 200만원을 냈다면 한도인 100만원에 15%를 적용해 15만원이 공제되는 식이에요.
다만 가입만 했다고 자동으로 적용되지는 않습니다. 계약서나 납입 영수증에 장애인전용 보장성보험으로 표시되어 있어야 하니, 증권을 받으면 해당 문구가 있는지 확인해 두세요.
| 구분 | 인정 한도 | 공제율 | 최대 공제액 |
|---|---|---|---|
| 일반 보장성보험 | 연 100만원 | 12% | 12만원 |
| 장애인전용 보장성보험 | 연 100만원 | 15% | 15만원 |
표처럼 두 유형은 한도가 같고 공제율만 다릅니다. 두 유형을 함께 가입했다면 유형별 한도가 각각 적용되는지는 국세청 안내에서 확인한 뒤 계산하는 것이 안전합니다.
3. 저축성 보험은 왜 제외될까
보험료 세액공제는 위험을 대비하는 보장성 상품에만 적용됩니다. 만기에 돌려받는 돈이 중심인 저축성 보험과 연금보험은 공제 대상이 아니에요. 같은 보험사 상품이라도 성격이 다르면 세제 혜택도 달라지는 셈이니, 증권의 보장 내용을 꼭 살펴보세요.
노후 목적의 상품은 보험이 아니라 연금계좌로 접근해야 공제를 받을 수 있습니다. 연금저축 세액공제 한도를 따로 확인해 보세요. 또 단체순수보장성보험처럼 근로소득에 포함되지 않는 보험료, 출생 전 태아보험도 공제되지 않습니다. 중도 해지한 보장성보험도 그해 낸 보험료는 공제가 가능합니다.
4. 맞벌이 부부와 자동차보험 사례
보험료 세액공제는 보험료를 낸 근로자 본인과, 기본공제 대상자인 가족의 보험이 대상입니다. 배우자는 나이 제한이 없지만 소득 요건을 넘으면 기본공제 대상이 아니에요(근로소득만 있다면 총급여 기준이 따로 있습니다). 맞벌이 부부는 서로 기본공제 대상이 아니므로 배우자 보험료는 서로 공제받을 수 없습니다.
자녀 보험은 자녀를 기본공제로 올린 쪽이 계약자이자 납입자여야 합니다. 한쪽이 자녀를 올리고 다른 쪽이 보험료를 냈다면 양쪽 모두 공제가 어렵습니다. 자녀 보험은 부양가족으로 올린 사람 명의로 계약하고 그 사람이 납입하는 편이 안전해요.
자동차보험은 보장성보험이라 공제 대상에 포함됩니다. 다만 리스 차량처럼 보험료가 리스료에 합산되어 청구되는 경우에는 보험료로 보지 않아 공제되지 않습니다.
5. 자주 묻는 질문
Q1. 12월에 낼 보험료를 1월에 내면 어느 해에 공제되나요?
A. 실제로 납입한 연도를 기준으로 합니다. 12월분을 다음 해 1월에 냈다면 납입한 해의 보험료로 계산되고, 미리 낸 보험료도 낸 해에 공제됩니다.
Q2. 회사가 대신 내주는 보험료도 공제되나요?
A. 회사가 낸 보험료가 급여에 포함되어 근로소득으로 과세된다면 공제 대상입니다. 근로소득에 포함되지 않는 단체보험은 제외돼요.
Q3. 소득이 없는 부모님 명의 보험을 제가 내면 어떤가요?
A. 소득 없는 기본공제 대상자가 계약자여도, 소득 있는 근로자가 보험료를 실제로 납부했다면 공제가 가능합니다. 다만 피보험자가 기본공제 대상자여야 합니다.
Q4. 자동차보험료 증빙은 간소화 서비스에서 확인되나요?
A. 보험사가 제출한 자료는 간소화 서비스에서 조회됩니다. 누락됐다면 보험사에서 납입증명서를 받아 제출하세요.
6. 마치며
보험료 세액공제는 한도가 연 100만원, 최대 공제액이 12만원(장애인전용은 15만원)으로 정해져 있어 큰 금액은 아닙니다. 그래도 보장성인지, 명의와 피보험자가 맞는지 먼저 확인하는 것이 순서입니다.
이미 한도를 채웠다면 추가 가입보다 증빙 확인에 집중하고, 신고 전에는 홈택스에서 본인 자료를 한 번 더 점검해 보세요.
정리하면 보험료 세액공제는 큰 혜택은 아니지만 이미 내고 있는 보험료로 받는 환급이라 부담이 없습니다. 증권과 납입증명서를 미리 챙겨 두면 1월 신고 때 서두르지 않아도 돼요.
▼ 함께보면 좋은 글