은퇴 후 연금을 언제 받을지는 한 번 정하면 평생 이어지는 선택이라 고민이 깊어집니다. 연기연금은 노령연금 수령 시기를 최대 5년까지 미루는 대신, 늦춘 기간만큼 연금액을 월 0.6%, 연 7.2%씩 더 얹어 받는 제도입니다.
이번 글에서는 증액 구조, 신청 방법, 소득 감액 문제, 조기수령 비교, 중도 수령 방법을 정리했습니다. 연금개혁 관련 변동도 짚어 두었어요.
📌 핵심 요약
증액률: 연기한 기간 월 0.6%, 연 7.2% 가산
최대 연기 기간: 5년 (최대 36% 증액)
일부 연기: 50~90%를 10% 단위로 선택 가능
1. 연기연금 증액 구조, 월 0.6%의 의미
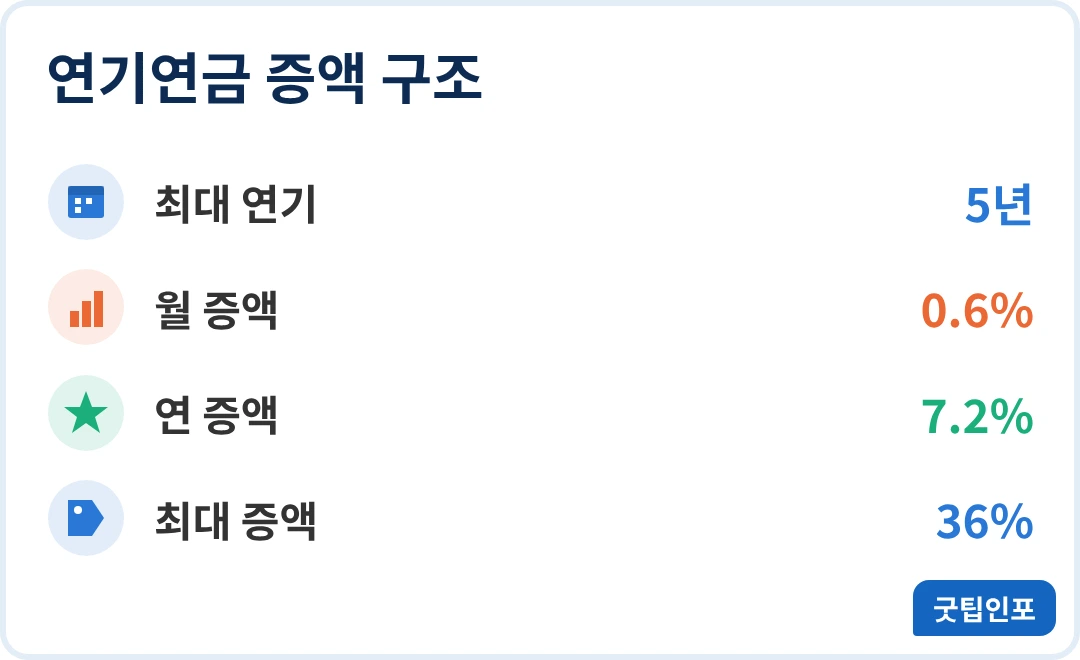
노령연금을 받을 수 있는 나이가 되었어도 신청해서 지급을 미루는 방식입니다. 한 달 늦출 때마다 연금액이 0.6% 늘고, 1년이면 7.2%, 최대 5년을 채우면 36%가 올라갑니다. 월 100만 원을 받을 수 있던 사람이 5년을 미루면 약 136만 원이 되는 셈이에요.
늘어난 금액은 한 번 정해지면 이후 평생 같은 가산율로 지급됩니다. 연기한 5년 동안은 연금을 전혀 받지 못한다는 점이 핵심 대가입니다. 전부를 미루기 부담스럽다면 일부만 연기해 나머지는 바로 받는 방법도 있습니다.
연기할 수 있는 기간은 출생연도별 수급 개시 나이를 기준으로 합니다. 1969년 이후 출생이라면 65세부터 70세까지, 1957~1960년생은 62세부터 67세까지 미룰 수 있습니다. 본인의 개시 나이는 노령연금 수급 나이와 자격 기준에서 먼저 확인해 보세요.
2. 연기연금 신청 방법과 시기
신청은 국민연금공단 지사 방문, 우편이나 팩스, 온라인, 모바일 앱 등으로 할 수 있습니다. 연금 지급이 멈추는 시점은 신청한 달 또는 본인이 정한 시작일 기준이에요. 이미 연금을 받고 있는 수급자도 신청할 수 있습니다.
가장 먼저 해야 할 일은 내 예상 연금액을 알아보는 것입니다. 공단 누리집이나 앱에서 연기했을 때 금액이 어떻게 달라지는지 모의로 확인할 수 있고, 조회 방법은 국민연금 예상수령액 조회 방법에 따로 정리해 두었습니다.
신청 기한은 수급 개시 나이가 되기 전후로 달라질 수 있으니 본인 출생연도 기준 개시 시점을 놓치지 않는 것이 중요합니다. 세부 요건은 공단 상담(1355)에서 한 번 더 확인하는 것이 안전합니다.
3. 일하면서 받는 경우, 소득 감액과의 관계
소득 있는 업무에 종사하는 노령연금 수급자는 일정 기준을 넘으면 연금이 감액되어 왔습니다. 2026년 6월 17일 시행된 개정으로 기준이 완화되어, 공단이 정하는 평균소득월액(A값)에 200만 원을 더한 금액을 넘는 소득부터 감액이 적용되는 것으로 보도되었습니다. 2026년 기준으로는 월 약 519만 원 수준입니다.
연기연금을 신청하면 연금 자체를 받지 않는 상태이므로, 연기 기간에는 감액이 걸릴 연금이 없습니다. 다만 일을 계속하며 소득이 높은 시기에는 연기, 소득이 줄면 수령으로 전환하는 전략이 흔히 거론됩니다. 구체적인 감액 대상 소득과 적용 방식은 개인마다 달라서 공단 확인이 필요해요.
| 구분 | 수령 시기 | 금액 변화 |
|---|---|---|
| 조기수령 | 최대 5년 앞당김 | 월 0.5%, 연 6% 감액 (최대 30%) |
| 정상수령 | 개시 나이 | 산정액 그대로 |
| 연기 | 최대 5년 늦춤 | 월 0.6%, 연 7.2% 증액 (최대 36%) |
4. 조기수령과 비교, 손익분기는 언제일까
조기수령은 빨리 받는 대신 감액이 평생 이어지고, 연기연금은 늦게 받는 대신 증액이 평생 이어집니다. 연기 5년의 손익분기는 대략 83~84세로 계산됩니다. 월 100만 원 기준으로 연기해서 못 받은 금액이 약 6,000만 원이고, 매달 36만 원씩 더 받으면 그 정도 시점에 회수되는 계산이에요. 물가상승과 세금은 제외한 단순 계산입니다.
건강 상태와 다른 노후 소득에 따라 유불리가 갈립니다. 증액된 금액은 연금소득세, 건강보험료, 기초연금 수급 여부에도 영향을 줄 수 있어요. 배우자가 있다면 유족연금 등 다른 급여와의 관계는 공단 상담으로 따로 따져봐야 합니다.
5. 연기 후 취소와 중도 수령, 연금개혁 영향
연기는 한 번 신청했다고 끝까지 가야 하는 것이 아닙니다. 연기 기간 중 언제든 재지급을 신청할 수 있고, 처음 정한 기간보다 짧게 쉬어도 됩니다. 신청이 승인되면 다음 달부터 지급되고, 그때까지 쌓인 가산율이 적용된 금액을 받게 돼요.
최근 연금개혁 논의가 이어지고 있지만 연기연금의 월 0.6% 가산율이 바뀌었다는 내용은 확인되지 않았습니다. 가산율과 신청 조건은 신청 전에 국민연금공단 안내로 한 번 더 확인하세요.
6. 자주 묻는 질문
Q1. 이미 연금을 받는 중인데 연기가 되나요?
A. 수급 중인 분도 신청할 수 있어서 받던 연금을 중간에 멈추고 연기하는 것도 가능합니다. 연기 기간은 최대 5년이며, 개인별 사정은 공단에 문의하세요.
Q2. 일부만 연기하면 어떻게 되나요?
A. 연금의 50~90%를 10% 단위로 연기하고 나머지는 계속 받을 수 있습니다. 연기한 부분에만 월 0.6%가 붙습니다.
Q3. 연기하다가 사정이 생기면 바로 받을 수 있나요?
A. 연기 기간 중 언제든 재지급을 신청할 수 있습니다. 승인된 다음 달부터 그때까지 쌓인 가산율이 반영된 금액이 지급되는 것으로 안내됩니다.
Q4. 연기하면 다른 급여에도 영향이 있나요?
A. 증액된 연금은 세금과 건강보험료 등에 영향을 줄 수 있습니다. 배우자 노후까지 고려한다면 공단 상담으로 확인해 두는 편이 좋아요.
7. 마치며
연기연금은 오래 사는 위험에 대비해 평생 받는 금액을 키우는 선택입니다. 당장 생활비가 확보되고 건강에 자신이 있다면 검토해 볼 만합니다.
반대로 연기 기간 생활비가 부족하면 무리할 필요는 없어요. 예상 금액을 먼저 조회하고 공단 안내로 최종 조건을 확인하세요.
▼ 함께보면 좋은 글