가게 영수증에 찍힌 110,000원 중 세금이 얼마인지 바로 답할 수 있으신가요?
부가세 계산기가 하는 일은 사실 나눗셈 한 번과 곱셈 한 번이 전부입니다. 다만 일반과세자와 간이과세자는 공식이 달라서 헷갈리기 쉽습니다. 아래 체크리스트 순서대로 따라가면 합계금액 분리부터 납부세액까지 직접 계산할 수 있습니다.
1. 부가세 계산기 기본 공식 3줄 체크
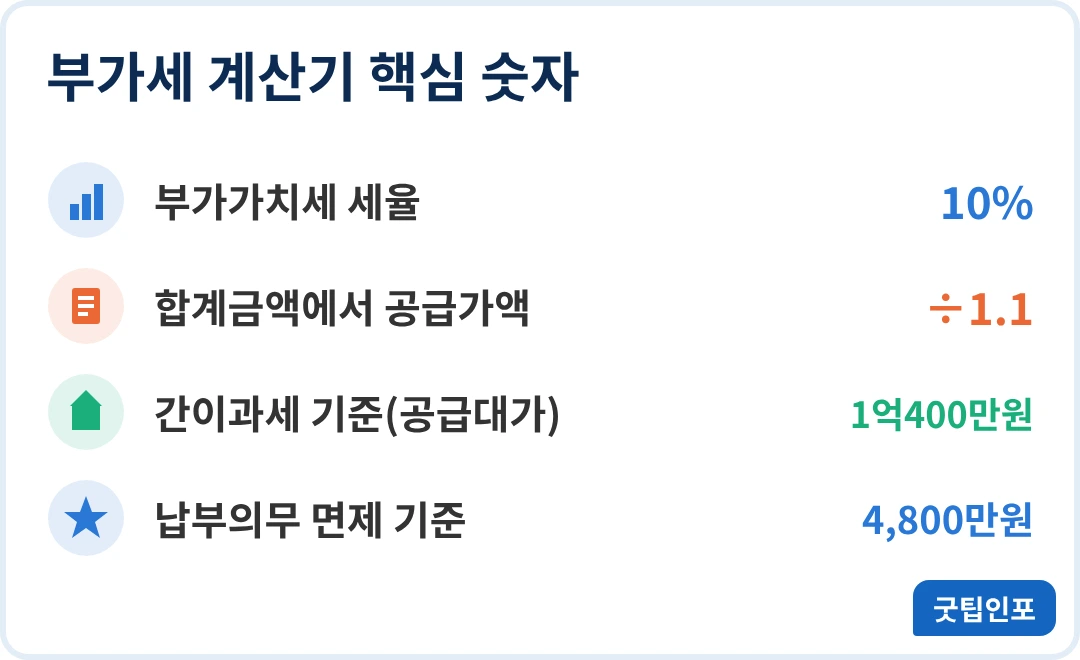
부가가치세 세율은 10%이고, 계산은 합계금액을 아는지 공급가액을 아는지에 따라 갈립니다. 합계금액 ÷ 1.1이 공급가액이라는 점만 기억하면 됩니다.
✅ 핵심 공식 체크
합계에서 분리: 공급가액 = 합계 ÷ 1.1, 부가세 = 합계 – 공급가액
공급가액에 더하기: 부가세 = 공급가액 × 10%, 합계 = 공급가액 × 1.1
예시 3: 33,000원 → 30,000원 + 3,000원
예시 1: 합계 110,000원 → 공급가액 100,000원, 부가세 10,000원
예시 2: 공급가액 250,000원 → 부가세 25,000원, 합계 275,000원
합계에서 10%를 그대로 빼는 실수가 가장 흔합니다. 110,000원의 10%는 11,000원이지만 실제 부가세는 10,000원입니다. 합계금액은 이미 공급가액에 10%가 얹힌 값이어서 공급가액 기준으로 계산해야 맞습니다. 반대로 견적서처럼 공급가액만 적혀 있다면 곱하기 0.1로 부가세를 구한 뒤 더해 주면 됩니다.
2. 부가세 계산기로 바로 계산하기
아래 계산기에 금액을 넣고 방식을 고르면 원 미만 반올림 결과가 나옵니다. 간이과세자 납부세액도 업종만 고르면 계산됩니다. 순서는 간단합니다. 금액 입력 → 방식 선택 → 결과 비교 순으로 진행합니다. 계산기는 입력한 금액을 서버로 보내지 않고 이 화면 안에서만 계산합니다. 실제 신고는 국세청 홈택스에서 하므로 아래 버튼으로 이동하세요.
3. 일반과세자와 간이과세자 차이 비교
같은 10% 세율이라도 납부세액을 구하는 방식이 다릅니다. 간이과세자는 업종별 부가가치율을 곱한 뒤 세액을 계산합니다.
| 구분 | 일반과세자 | 간이과세자 |
|---|---|---|
| 과세기간 | 1기(1~6월), 2기(7~12월) | 1월~12월 연 1회 |
| 납부세액 | 매출세액 – 매입세액 | 공급대가 × 부가가치율 × 10% |
| 매입세액 공제 | 전액 공제 | 매입금액 × 0.5% |
간이과세 적용 기준은 직전 연도 공급대가 1억400만원 미만이며, 업종과 사업 형태에 따라 제외되는 경우도 있어서 본인 사업장의 적용 여부를 먼저 확인해야 합니다. 자세한 요건은 간이과세자 기준 1억400만원 개정 내용에서 정리했습니다.
4. 간이과세자 부가세 납부세액 계산 체크
간이과세자 납부세액은 공급대가에 업종별 부가가치율과 10%를 곱한 금액에서 매입 공제를 뺍니다. 업종별 부가가치율은 아래와 같습니다.
| 업종 | 부가가치율 |
|---|---|
| 소매업, 음식점업 | 15% |
| 제조업, 농임어업 | 20% |
| 숙박업 | 25% |
| 건설, 운수, 정보통신업 | 30% |
| 금융, 전문서비스, 부동산임대업 | 40% |
🧮 계산 예시
연 공급대가 6,000만원 소매업, 매입금액 2,000만원
매출세액 = 6,000만원 × 15% × 10% = 90만원
매입공제 = 2,000만원 × 0.5% = 10만원
계산 = 90만원 – 10만원 =납부세액 80만원
다만 연 공급대가가 4,800만원 미만이면 납부 의무가 면제됩니다. 업종 구분이 애매하면 홈택스 사업자 등록 정보를 먼저 확인하세요. 업종이 둘 이상이면 업종별 매출을 나누어 계산하는 방식이 따로 있으니 세무서나 세무 전문가에게 문의하는 편이 안전합니다.
5. 신고기간과 매입세액 공제 체크리스트
부가세 계산기로 금액을 구했다면 기한도 확인해야 합니다. 확정신고는 과세기간이 끝난 뒤 25일 이내가 원칙이고, 신고와 납부는 같은 기한에 이루어집니다. 기한을 넘기면 가산세가 붙을 수 있으니 달력에 표시해 두세요. 순서는 과세유형 확인 → 과세기간 확인 → 증빙 보관 → 기한 내 신고 네 단계입니다.
📅 신고기한 체크
일반과세자 1기: 1~6월분 → 7월 25일까지
일반과세자 2기: 7~12월분 → 다음 해 1월 25일까지
간이과세자: 1~12월분 → 다음 해 1월 25일까지, 7월 25일은 예정부과 납부
매입세액 공제는 사업에 쓴 물건과 서비스를 살 때 낸 부가세를 내 부가세에서 빼는 제도입니다. 세금계산서나 카드전표 같은 증빙이 있어야 하며, 예정고지 방식이 궁금하다면 부가가치세 예정고지 기준과 면제 금액을 참고하세요.
6. 부가세 계산 자주 묻는 질문
Q1. 공급가액과 공급대가는 어떻게 다른가요?
A. 공급가액은 부가세를 뺀 금액이고, 공급대가는 부가세를 포함한 금액입니다. 간이과세 기준은 공급대가로 판단합니다. 간이과세자의 기준과 세액은 공급대가로 계산합니다.
Q2. 부가세를 계산하면 원 단위가 안 맞을 때는 어떻게 하나요?
A. 합계를 1.1로 나눈 값이 소수로 나오면 원 미만을 반올림하고, 부가세는 합계에서 공급가액을 뺀 값으로 맞추면 합계가 어긋나지 않습니다.
Q3. 간이과세자도 세금계산서를 발급하나요?
A. 간이과세자의 세금계산서·영수증 발급 의무는 직전 연도 공급대가 규모에 따라 달라지므로 홈택스 안내에서 본인이 해당하는 구간을 확인하세요.
Q4. 간이과세자 매입세액 공제율이 왜 낮은가요?
A. 일반과세자는 매입세액을 전액 공제하지만 간이과세자는 매입금액의 0.5%만 공제합니다. 대신 부가가치율을 적용해 세액 자체가 작아지는 구조라서, 매입이 많은 사업장은 일반과세자가 유리할 수도 있습니다.
Q5. 계산 결과가 실제 신고세액과 다를 수 있나요?
A. 다를 수 있습니다. 계산기는 공식만 적용하므로 신고 때는 다른 공제와 가산세 여부를 홈택스 신고서 화면에서 한 번 더 확인해야 합니다.
7. 마치며
부가세 계산기의 핵심은 합계 ÷ 1.1과 공급가액 × 10% 두 줄입니다. 간이과세자라면 업종별 부가가치율과 0.5% 공제만 추가로 기억하면 됩니다.
계산 결과를 장부와 대조해 두면 신고 때 실수를 크게 줄일 수 있습니다. 신고 전에는 본인이 일반과세자인지 간이과세자인지, 그리고 이번 과세기간이 언제까지인지 홈택스에서 한 번 더 확인하세요.
▼ 함께보면 좋은 글